Höga elpriser 2026, men på sikt driver annat priset
Energiåret 2026 är verkligen att leva i spännande tider. Just som de värsta svallvågorna efter den ryska fossilenergikrisen började lägga sig, började nästa kris i och med blockaden av Hormuzsundet. Skillnaden nu är att Norden inte är fullt lika isolerat från prischocken som förra och förrförra året. På grund av låga volymer i vattenkraftverkens magasin och utdragna kärnkraftsunderhåll får de höga kontinentala elpriserna genomslag i samtliga svenska elprisområden. Men på sikt är det andra prisdrivare som är viktigare för prisutvecklingen.
Sigholm kvantifierar och analyserar kontinuerligt de förändringar som påverkar Europas energisystem. Långtidsprognosen uppdateras tre gånger om året, och i den vägs olika prispåverkande faktorer samman i en elprisprognos för åren 2026–2050 som redovisas per svenskt elprisområde och med profilfaktorer för vind- och solkraft. Septemberuppdateringen innehåller fördjupningar bakom de höga elpriserna 2026, fossilenergikriserna och reformerna av systemet för handel med utsläppsrätter ETS1.
Parallella fossilenergikriser
Sverige och Europas beroende av fossila bränslen från geopolitiskt instabila områden fortsätter att stå oss mycket dyrt. Blockaden av Hormuzsundet är den andra fossila energikrisen på fem år. I regionen orsakar konflikten mänskligt lidande, och i den fossilbaserade världskonomin är läget kritiskt. Både leveranser av olja, gas och andra råvaror som ammoniak och urea till matproduktion har blivit utsatta för stora störningar. På elmarknaden är det framförallt fossilgasen som är viktig för elpriset, eftersom den sista MWh på marknaden ofta produceras med just ett gaskraftverk.
Cirka 20 procent av världens utbud av flytande fossilgas (LNG) passerar Hormuzsundet, motsvarande 3 procent av världens totala gaskonsumtion. För oljan är krisen ännu värre, eftersom motsvarande 20 procent av den totala globala konsumtionen transporteras genom sundet. Eftersom marknaderna för gas och olja är globala är också effekterna globala. Gaspriserna i Europa har rusat mot 93 öre/kWh och gaskraftens kostnad till 200 öre/kWh, vilket får en direkt påverkan på elpriset.
Genomsnittlig fyllnadsnivå i europeiska gaslager
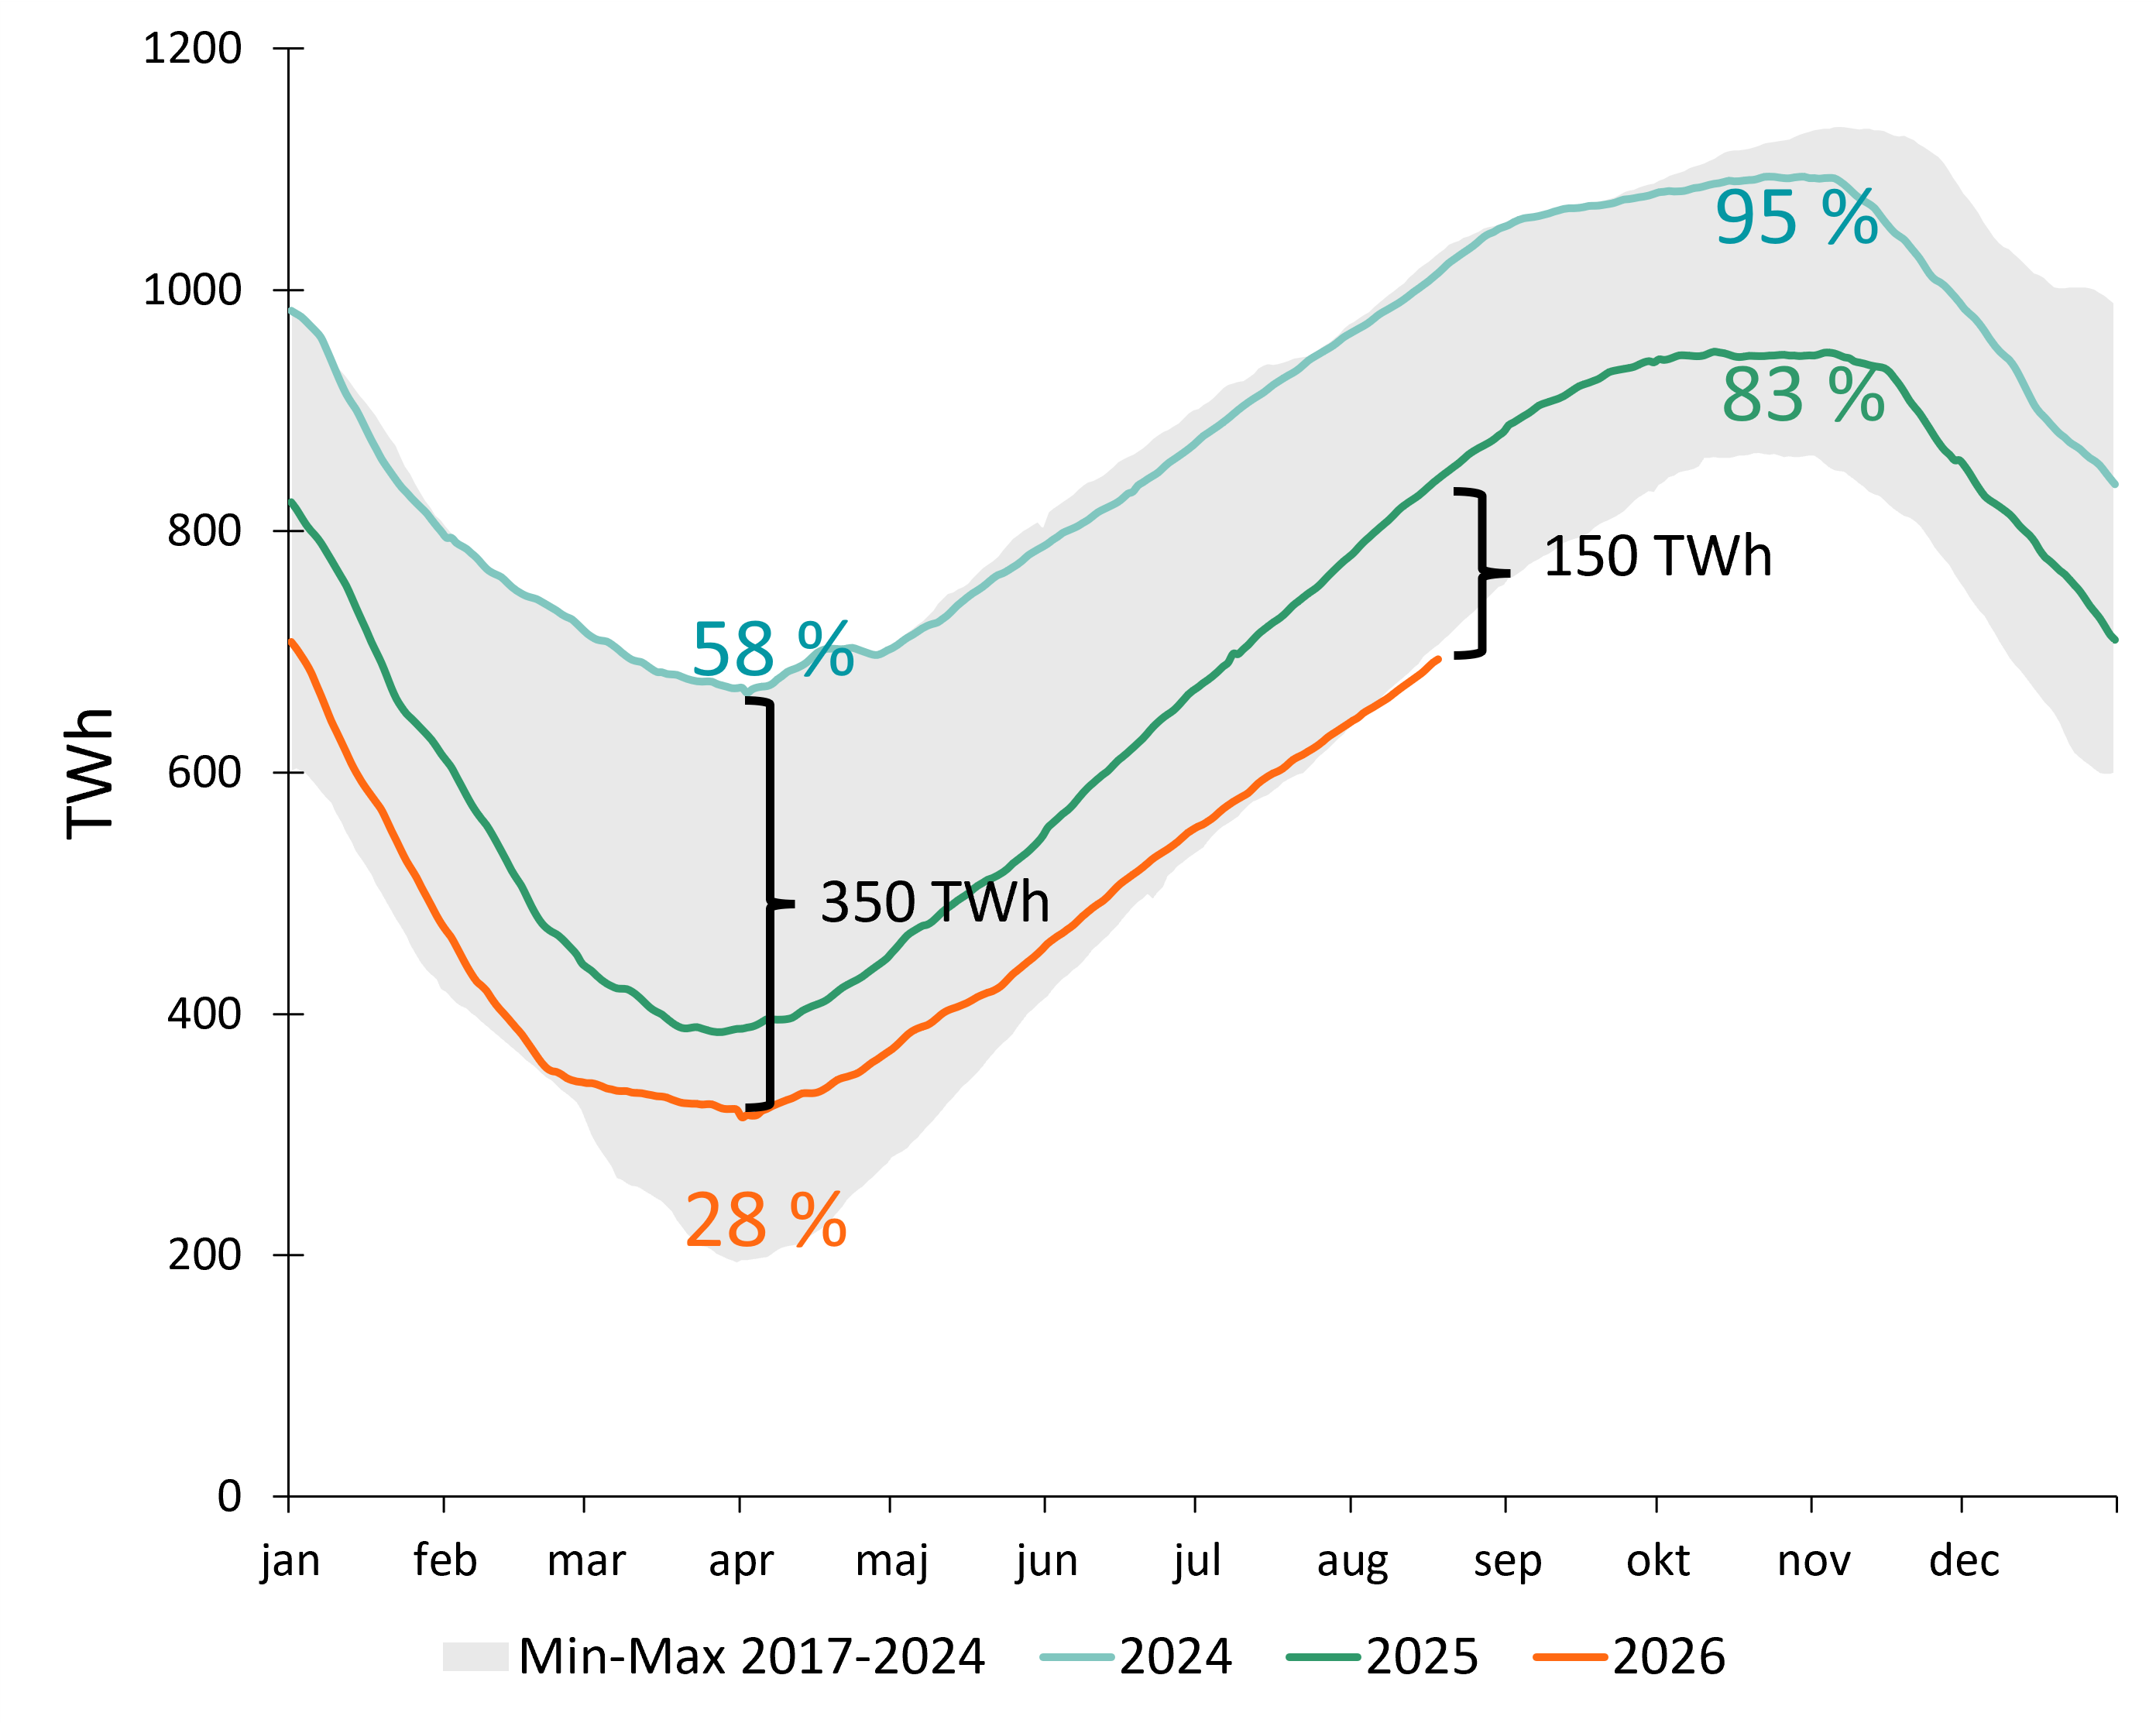
Gas i lager: Lagernivåerna var vid vinterns utgång mycket låga. Krisen i Mellanöstern resulterar i ett priskrig om LNG mellan Europa och Asien, och gaspriserna har stigit kraftigt. Källa: Sigholm, AGSI GIE EU
Inför vintersäsongen måste de europeiska lagren fyllas på med ytterligare 150 TWh, motsvarande lika många laster flytande fossilgas. Lagren ligger långt efter vad som är vanligt inför vintern och kommer att fortsätta fyllas på i enlighet med EU:s gaslagerregler. Men frågan är till vilket pris.
Det blir en kostsam vinter
Eftersom höga gaspriser direkt påverkar elpriset, har elpriserna i Europa följt gaspriserna upp inför hösten och vintern. Det tyska elpriset handlas för 190 öre/kWh från nu och in i första kvartalet 2027. Eftersom Norden ligger i Europa har priserna stigit även hos oss, och det nordiska systempriset handlas för 130 öre/kWh för samma period. Det kan jämföras med 55 öre/kWh under samma period förra året. En lokal anledning till att elprisökningen påverkar Norden är de låga nivåerna i vattenkraftverkens magasin och de förlängda underhållen i kärnkraftverken.
Månadssnittpriser på spotmarknaden Nord Pool
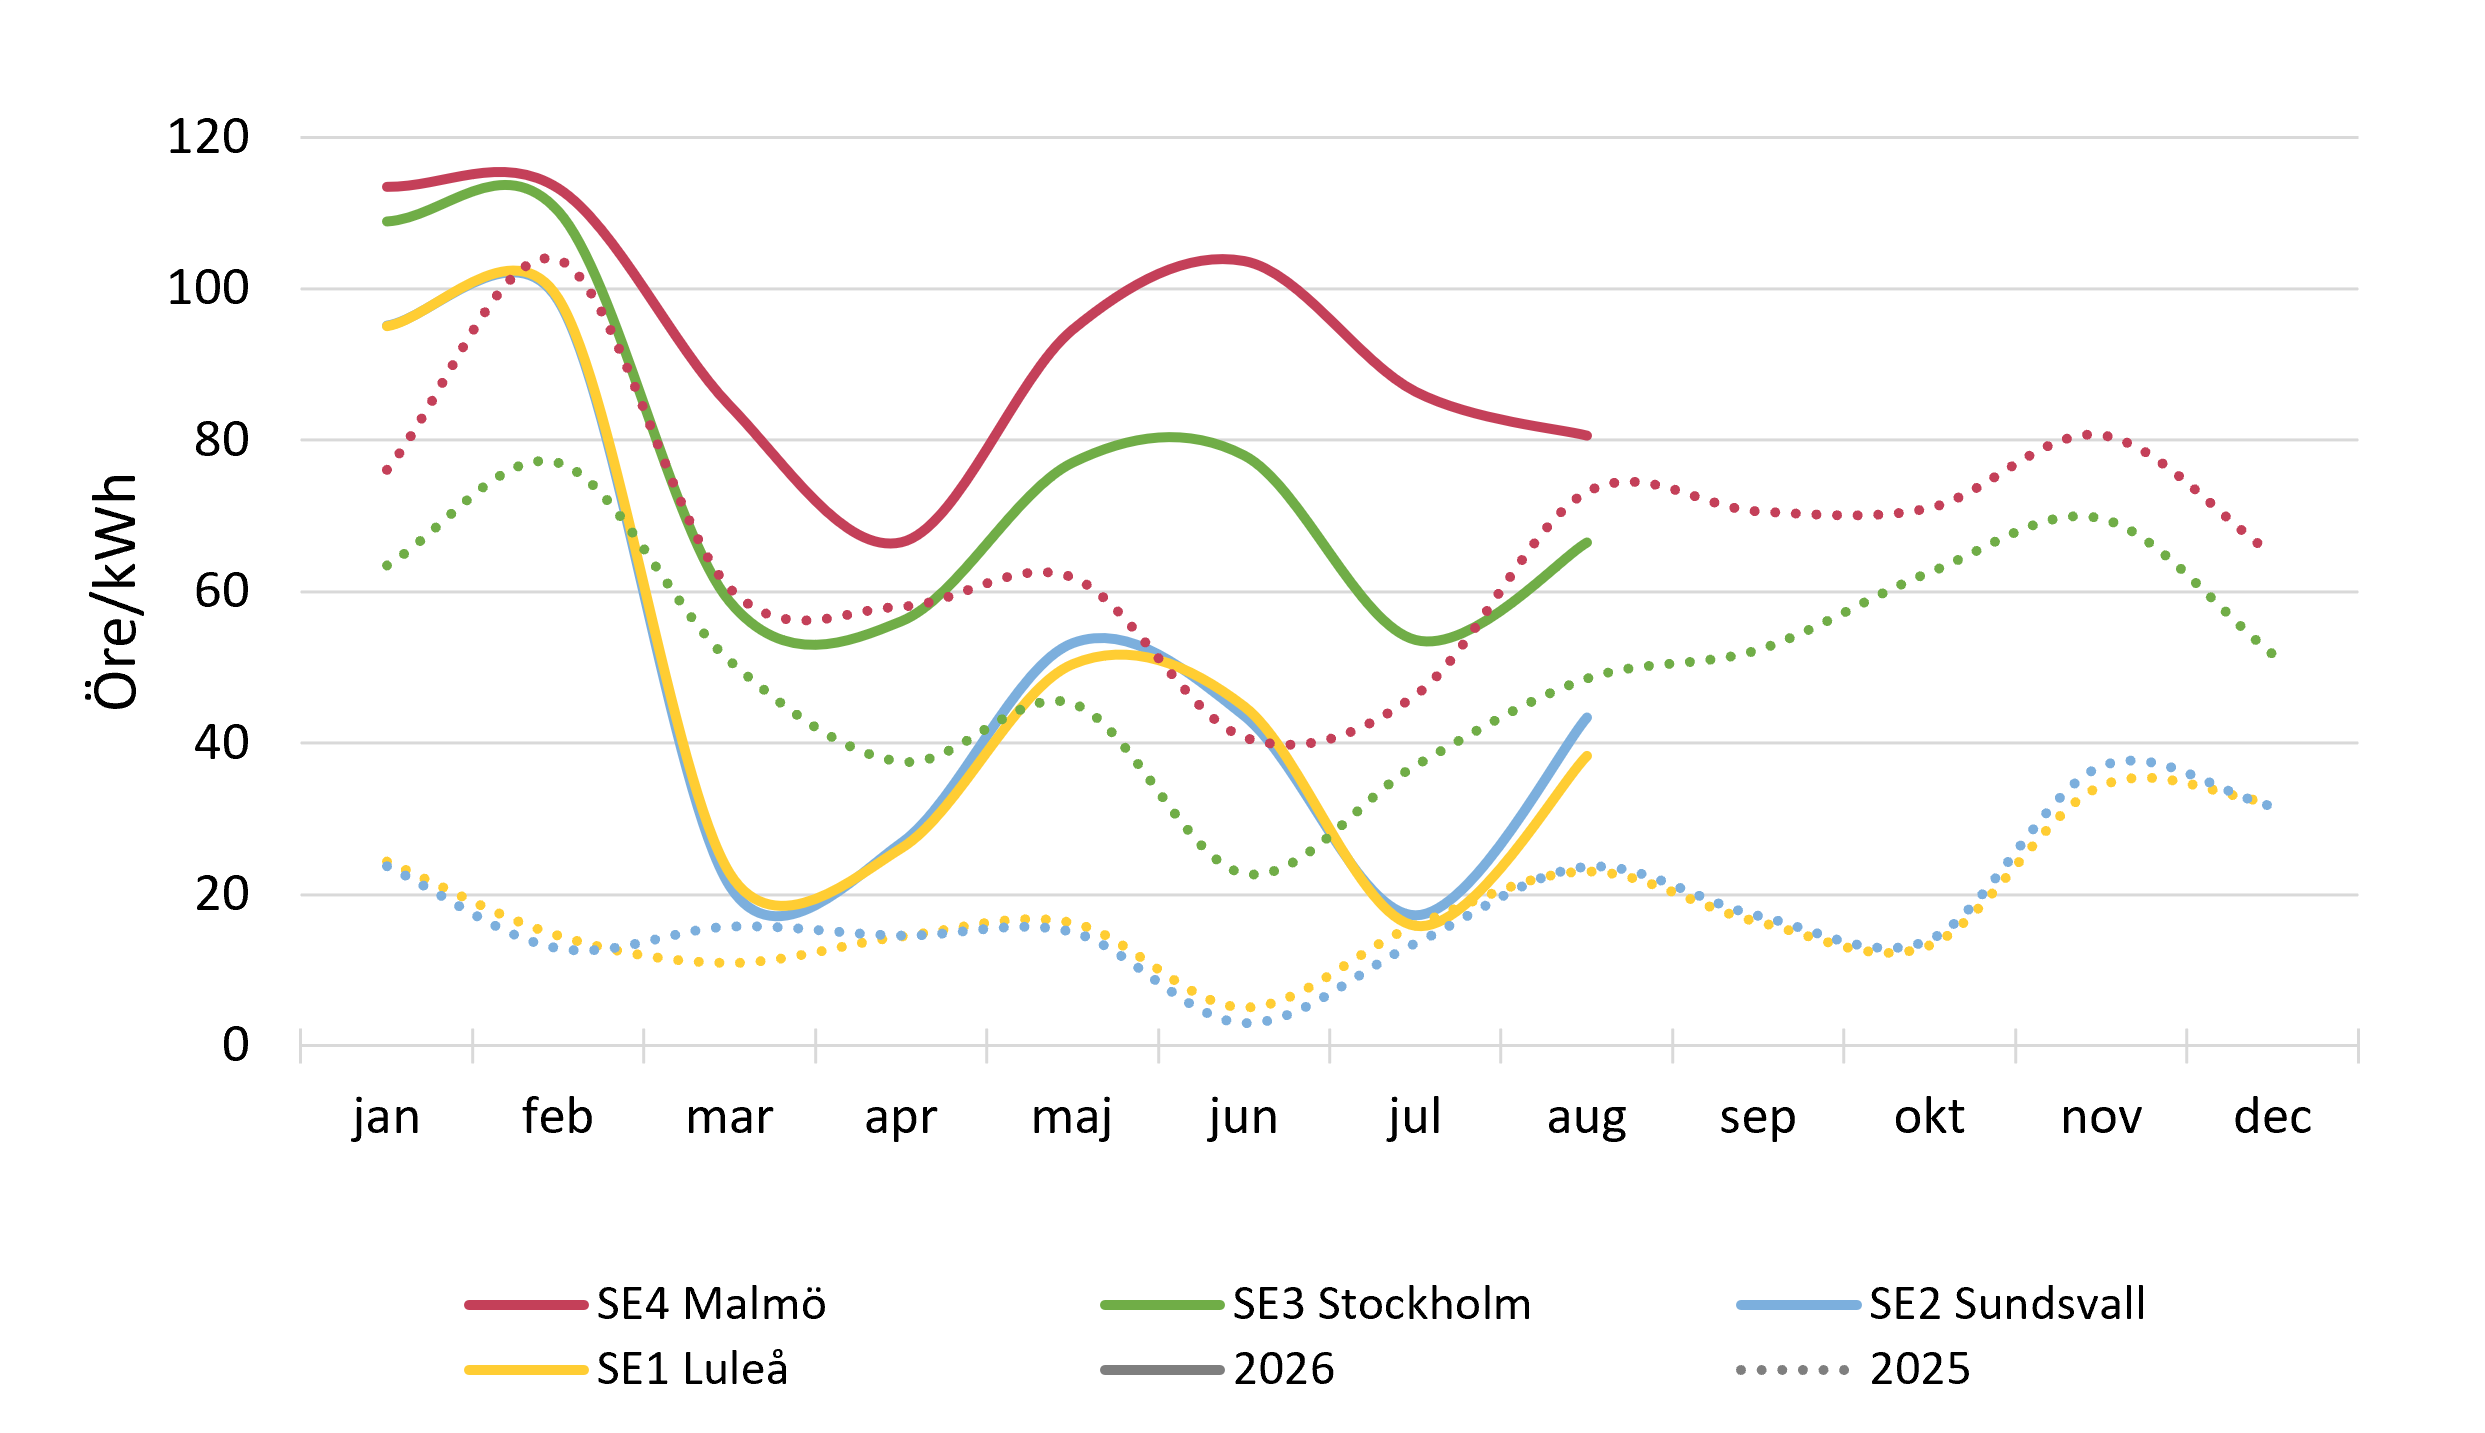
Stigande elpriser: En minskning av det nordiska elenergiöverskottet leder åter till mer inslag av den historiskt sett så vanliga priskopplingen till kontinenten. I år är prisökningen av mer tillfällig natur, men kanske inte så länge till om konsumtionen stiger. Källa: Nord Pool.
Viktiga prisdrivare på sikt
Energikriserna, de låga magasinsnivåerna och de förlängda kärnkraftsunderhållen är framför allt prisdrivare på kort sikt. Krisen i Hormuzsundet kommer ta slut, nederbörden öka och kärnkraften starta igen. På sikt är det andra faktorer som driver elpriset i Norden. En av de viktigaste prisdrivarna är konsumtionen - Planerna på högre elkonsumtion är omfattande i både industri och datahallar. Det bör minska elenergiöverskottet i Norden, och när det minskat tillräckligt krymper avståndet i elpris till de europeiska marknaderna. Den nordiska rabatten försvinner och priskopplingen återgår till något mer likt perioden fram till 2019, då prisskillnaderna mot Europa var mycket mindre än de är nu.
En annan viktig prisdrivare som ökar i signifikans över tid är priset på utsläppsrätter. Europakommissionen presenterade 17 juli sitt förslag på hur systemet för handel med utsläppsrätter (ETS1) ska utformas under 2030-talet. Även om förslaget ska förhandlas i europarådet och europaparlamentet, går det att konstatera att innehållet är långt ifrån den tillbakarullning av systemet som vissa aktörer har intalat sig själva. Tvärtom bör utbudet av utsläppsrätter fortsätta krympa. Priset på utsläppsrätter har mycket riktigt fortsatt att stiga sedan botten 50 euro per ton i februari 2024 och handlas nu på 84 euro per ton koldioxid, ett pris 14 gånger högre än 2017. Det stänger effektivt dörren till den period med låga priser som vi hade då, i alla fall så länge som fossila kraftslag är prissättande. Tiderna lär alltså inte bli mindre spännande framöver.